Відсотки за вкладом: розрахунок доходу з капіталізацією і без неї
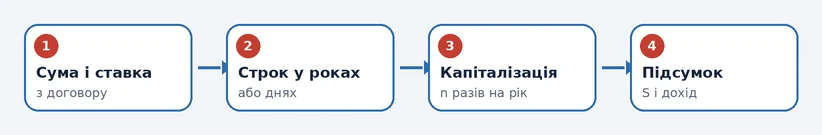
Дохід за банківським вкладом залежить від чотирьох речей: суми, річної ставки, строку і того, чи додаються нараховані відсотки до тіла вкладу (капіталізація). Без капіталізації працюють прості відсотки, з нею - складні.
Нижче формули для обох варіантів, приклади з числами, таблиця порівняння і поради, як не помилитися в розрахунку. Швидко порахувати власний вклад можна в калькуляторі відсотків за вкладом.
Зміст статті
Від чого залежить дохід за вкладом
Банк завжди вказує ставку в річних відсотках, навіть якщо вклад відкрито на три місяці. Тому для коротких строків ставку треба перераховувати пропорційно кількості днів або місяців.
Основні параметри, які вам знадобляться для розрахунку, наведено в списку.
- сума вкладу (P) - гроші, які ви внесли;
- річна ставка (r) - відсоток, який обіцяє банк;
- строк (t) - у роках або місяцях;
- періодичність нарахування (n) - скільки разів на рік банк рахує відсотки;
- капіталізація - так чи ні.
Окремо варто дивитися, чи є поповнення, часткове зняття і дострокове розірвання: у багатьох договорах при достроковому закритті ставку знижують до мінімальної.
Прості відсотки: формула і приклад
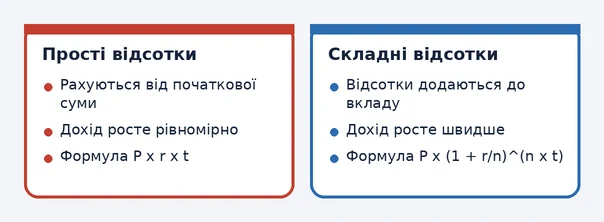
Прості відсотки нараховуються лише на початкову суму. Відсотки, які вже нарахували, на новий період не збільшують базу. Так зазвичай рахують вклади, за якими відсотки виплачують щомісяця на окремий рахунок або в кінці строку.
Формула: дохід = P x r x t, а підсумкова сума S = P x (1 + r x t), де r - ставка у вигляді десяткового дробу (12% = 0,12), t - строк у роках.
Приклад: вносите 10 000 грн на 3 роки під 12% річних без капіталізації. Дохід = 10 000 x 0,12 x 3 = 3 600 грн. Підсумкова сума = 13 600 грн.
Для строку менше року рахуйте за днями: дохід = P x r x (кількість днів / 365). Наприклад, 50 000 грн на 90 днів під 10% дадуть 50 000 x 0,10 x 90 / 365 = близько 1 233 грн.
Складні відсотки і капіталізація
Капіталізація означає, що нараховані відсотки додаються до вкладу, і наступного разу відсотки нараховуються вже на збільшену суму. Чим частіше банк капіталізує, тим вищий підсумковий дохід при тій самій номінальній ставці.
Формула: S = P x (1 + r / n)^(n x t), де n - кількість капіталізацій за рік: 1 - щороку, 4 - щокварталу, 12 - щомісяця, 365 - щодня. Дохід = S - P.
Калькулятор вкладу
Приклад: 10 000 грн на 3 роки під 12% з щомісячною капіталізацією. Місячна ставка 0,12 / 12 = 0,01, кількість періодів 12 x 3 = 36. Тоді S = 10 000 x 1,01^36, що приблизно дорівнює 14 308 грн. Дохід - близько 4 308 грн.
Якщо під рукою немає калькулятора зі степенями, перемножуйте по кроках: після кожного періоду беріть підсумок і множте його на 1,01. Або скористайтеся функцією СТЕПІНЬ у таблицях.
Порівняння: просте і складне нарахування
Візьмемо ті самі умови: 10 000 грн, 12% річних, 3 роки. Різниця видна навіть без складних обчислень.
| Нарахування | Формула | Підсумок, грн | Дохід, грн |
|---|---|---|---|
| Прості відсотки | P x (1 + r x t) | 13 600 | 3 600 |
| Складні, щороку | P x 1,12^3 | 14 049 | 4 049 |
| Складні, щокварталу | P x 1,03^12 | 14 258 | 4 258 |
| Складні, щомісяця | P x 1,01^36 | 14 308 | 4 308 |
Зверніть увагу: різниця між щомісячною і щоквартальною капіталізацією невелика, а між простими і складними відсотками на трирічному строці - понад 700 грн. Тому коротші вклади майже не виграють від капіталізації, а довгі - помітно.
Ефективна ставка і як порівнювати пропозиції банків
Номінальну ставку 12% з капіталізацією щомісяця не можна порівнювати з 12% без капіталізації: реальна дохідність у першому випадку вища. Для чесного порівняння рахують ефективну річну ставку: (1 + r / n)^n - 1.
Для 12% з щомісячною капіталізацією: 1,01^12 - 1 дорівнює приблизно 12,68%. Тобто це як вклад під 12,68% з нарахуванням раз на рік. Саме цю цифру порівнюйте з іншими пропозиціями.
Також дивіться, що вказано в договорі: база розрахунку днів (365 чи 360), чи є комісії, чи змінюється ставка після закінчення акційного періоду. Огляд умов коротких строків є в статті про короткостроковий вклад під високі відсотки.
Як рахувати вклад із поповненнями
Якщо ви регулярно додаєте гроші, кожне поповнення працює свій окремий строк. Найпростіше рахувати так: розбийте вклад на частини за датами внесків і для кожної застосуйте формулу з відповідним строком, потім складіть результати.
- Випишіть дату і суму кожного внеску.
- Для кожного внеску визначте, скільки місяців або днів він працюватиме до кінця строку.
- Порахуйте дохід по кожній частині за формулою простих або складних відсотків.
- Складіть усі доходи і додайте до сумарних внесків.
Якщо відсотки капіталізуються щомісяця, а поповнення вносяться наприкінці кожного місяця, зручніше скористатися онлайн-калькулятором, де є поле "поповнення".
Податки на дохід за вкладами
Відсотки за вкладом - це дохід фізичної особи, і в багатьох країнах з нього утримують податок або вимагають задекларувати. Ставки, пільги, неоподатковувані суми та порядок сплати залежать від країни і змінюються, тому не покладайтеся на цифри з довільних сайтів.
Найнадійніше уточнити діючі правила у своєму банку та на сайті податкової служби вашої країни. Часто банк є податковим агентом і утримує податок сам, тоді сума, яка надходить на рахунок, буде меншою за розраховану за формулою. Докладніше про загальний підхід - у матеріалі про оподаткування вкладів фізичних осіб.
Розрахунок за формулою дає суму до сплати податків. Якщо потрібен чистий дохід, відніміть податок за діючою ставкою у вашій країні.
Типові помилки в розрахунках
Найчастіше плутають річну ставку з ставкою за період. Якщо вклад на 6 місяців під 14% річних, то за період нараховується не 14%, а приблизно 7% (14 / 2).
Ще одна помилка - не враховувати капіталізацію або, навпаки, закладати її там, де відсотки виплачуються окремо. Також перевіряйте строк: для коротких вкладів важливо рахувати точну кількість днів, а не "приблизно три місяці". У цьому допоможе калькулятор днів між датами.
Нарешті, пам'ятайте про інфляцію: високий номінальний дохід не означає зростання реальної купівельної спроможності. Загальні поняття про різні види рахунків і карток зібрано в статті про банківські картки, а про устрій банківської системи - у матеріалі про її типи та особливості.
Часті питання
Як порахувати відсотки за вкладом вручну?
Без капіталізації: дохід = сума x ставка x строк у роках. З капіталізацією: підсумок = сума x (1 + ставка / n)^(n x роки), де n - кількість нарахувань за рік.
Що таке капіталізація відсотків?
Це додавання нарахованих відсотків до тіла вкладу, після чого наступні відсотки нараховуються вже на збільшену суму.
Як порахувати відсотки за вкладом на кілька місяців?
Помножте суму на річну ставку і на частку року: кількість днів поділіть на 365 або кількість місяців на 12.
Чи можна порівнювати ставки з капіталізацією і без неї?
Тільки через ефективну ставку: (1 + r / n)^n - 1. Номінальні цифри без цього порівнювати некоректно.
Чи сплачується податок з відсотків за вкладом?
Це залежить від країни: правила і ставки різні, їх треба уточнювати в банку та на сайті податкової служби.